BR GAAP — obrigatório
Para entidades em país ou dependência com tributação favorecida, ou com regime fiscal privilegiado. É o caso da maior parte das estruturas em BVI, Cayman, Bahamas, Nevis e Panamá.
Regularização e compliance
Desde a Lei 14.754/2023, quem controla empresa no exterior precisa apurar lucro com base em demonstrações financeiras levantadas em 31 de dezembro. Não é opcional, e não basta extrato bancário: é balanço patrimonial e DRE, em norma contábil reconhecida e assinados por contador habilitado.
Por que CRH Advisory
Em resumo
É a escrituração da empresa no exterior, com Balanço Patrimonial e DRE levantados em 31 de dezembro e assinados por contador com CRC ativo. Desde a Lei 14.754/2023, quem controla empresa no exterior apura o lucro com base nessas demonstrações financeiras.
Depende de onde a entidade está domiciliada. Entidades em país com tributação favorecida ou regime fiscal privilegiado devem usar o BR GAAP, caso da maior parte das estruturas patrimoniais. As demais entidades controladas no exterior podem adotar o IFRS.
A escolha não é livre — ela decorre da jurisdição onde a entidade está domiciliada.
Para entidades em país ou dependência com tributação favorecida, ou com regime fiscal privilegiado. É o caso da maior parte das estruturas em BVI, Cayman, Bahamas, Nevis e Panamá.
Admitido para as demais entidades controladas no exterior, fora das jurisdições de tributação favorecida.
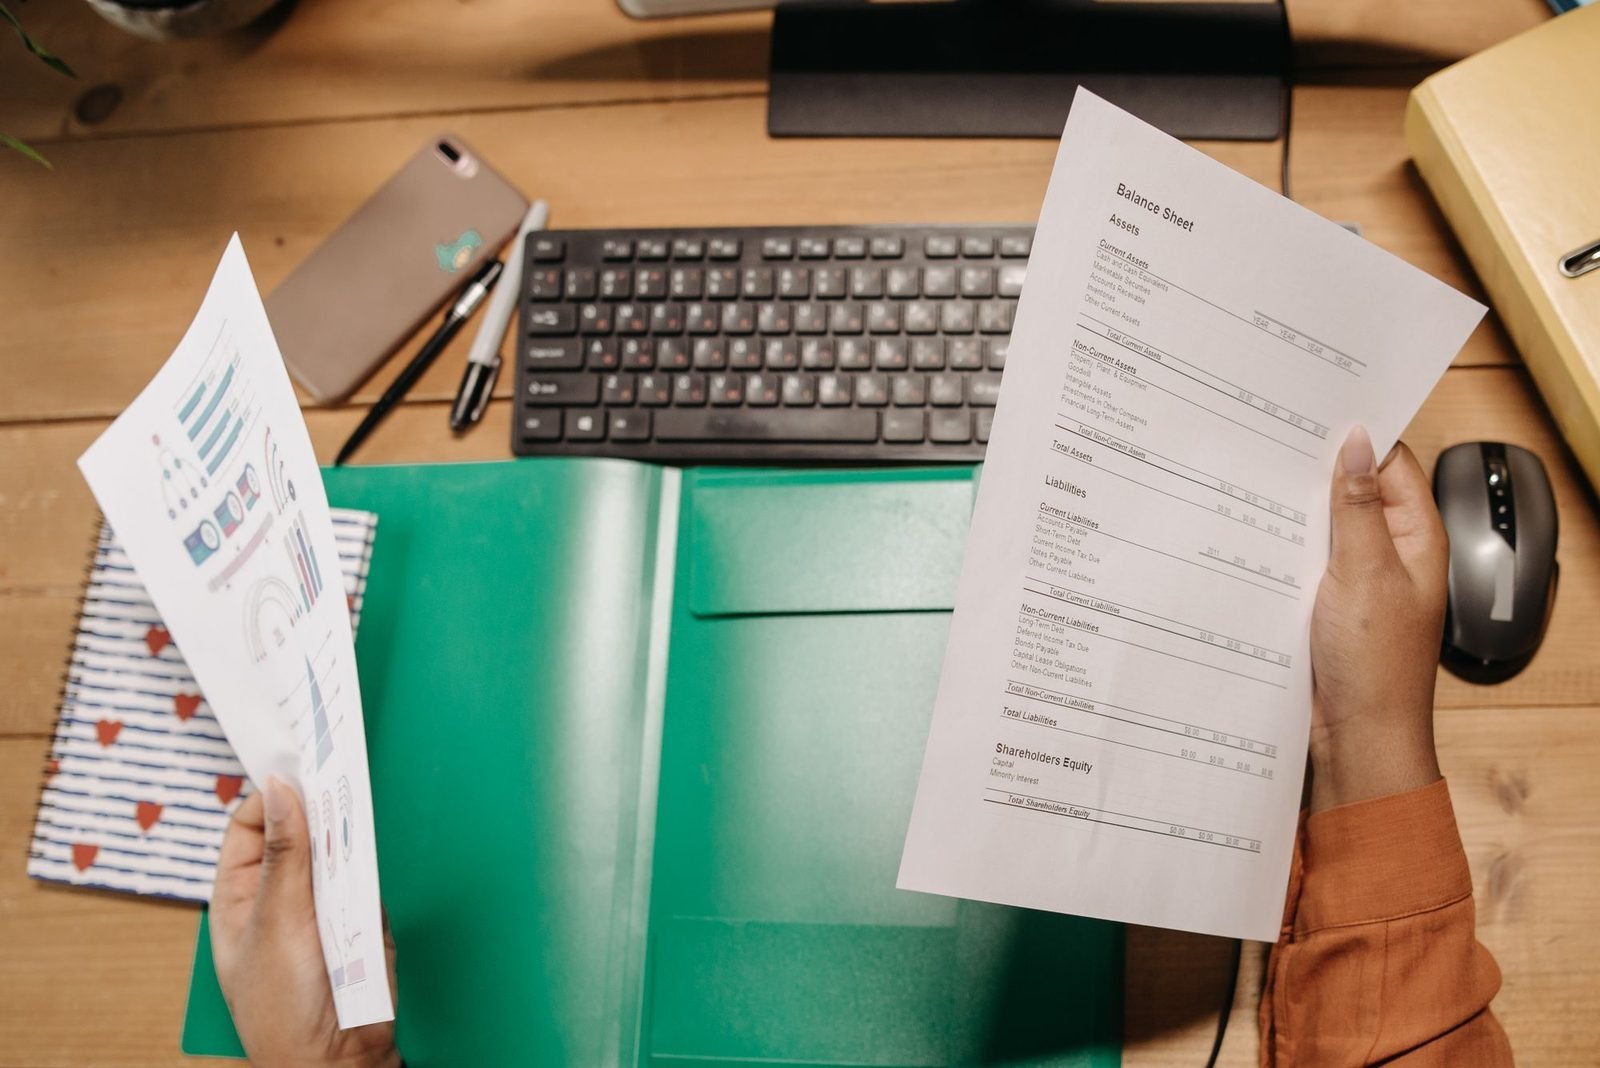
Não é detalhe formal. A norma define como o lucro é mensurado, e o lucro é a base de cálculo dos 15% que você paga na declaração. Balanço montado na norma errada gera valor errado — para mais ou para menos — e fragiliza a estrutura numa eventual fiscalização.
Some a isso que muitos prestadores no exterior entregam apenas um relatório gerencial, sem forma de demonstração contábil e sem assinatura de profissional habilitado. Esse documento não sustenta a apuração no Brasil.
A apuração de uma offshore cruza duas competências que raramente moram na mesma firma: a leitura contábil do balanço e a leitura jurídica do enquadramento.
Na CRH Advisory, Claudia Vasconcelos é advogada e contadora (OAB/SP 473344 e CRC/SP 354609). O balanço e a interpretação da lei saem da mesma origem — e a assinatura do contador com registro ativo, que a norma exige, é nossa. Não terceirizamos essa responsabilidade.
Sim. A exigência é da legislação brasileira, não da jurisdição de registro. Mesmo que BVI ou Nevis não peçam demonstrações, a apuração dos 15% no Brasil depende do balanço em 31 de dezembro.
Entidades em jurisdição de tributação favorecida ou regime fiscal privilegiado devem usar BR GAAP. As demais podem usar IFRS. Como a maioria das estruturas patrimoniais está no primeiro caso, o BR GAAP acaba sendo o mais comum.
Dá, e quanto antes menor o custo. O trabalho envolve reconstituir a escrituração dos exercícios em aberto a partir de extratos e documentos, apurar o devido e ajustar as declarações.
As demonstrações que servem de base à apuração precisam ser assinadas por profissional com registro ativo no Conselho Regional de Contabilidade.
Sim, cada entidade controlada apura o próprio resultado. Quando há holding com subsidiárias, a estrutura societária define como os resultados se consolidam.
A apuração é feita com base em 31 de dezembro e entra na declaração anual da pessoa física. Na prática, o trabalho contábil precisa estar concluído antes do prazo do IR.
Precisa de balanço a pessoa física residente no Brasil que controla uma empresa no exterior sujeita à tributação anual do lucro. A Lei 14.754/2023 manda tributar em 15%, em 31 de dezembro de cada ano, o lucro das controladas que estão em país de tributação favorecida, têm regime fiscal privilegiado ou apuram renda ativa inferior a 60% da renda total, independentemente de distribuição (art. 5º). A lei considera controlada a empresa em que a pessoa tem preponderância nas deliberações ou mais de 50% de participação no capital, sozinha ou com pessoas vinculadas. Quem prefere não apurar lucro pode optar por declarar os bens da empresa como se fossem próprios, opção que vale enquanto a pessoa mantiver aquela empresa (art. 8º). Fora dessa opção, o balanço e a demonstração de resultado são o ponto de partida da declaração. Nossa equipe faz a escrituração, converte os valores para reais e entrega as demonstrações assinadas por contador com registro ativo.
A contabilidade de uma empresa offshore passou a ser exigida pela legislação brasileira, e não pela jurisdição de registro. Mesmo que BVI ou Nevis não peçam demonstrações, a apuração dos 15% no Brasil depende do balanço da entidade em 31 de dezembro. A norma contábil decorre do domicílio: entidades em país de tributação favorecida ou com regime fiscal privilegiado usam BR GAAP, e as demais podem usar IFRS. A escolha importa porque a norma define como o lucro é mensurado, e o lucro é a base de cálculo do imposto pago na declaração. Um relatório gerencial sem forma de demonstração contábil e sem assinatura de profissional habilitado não sustenta a apuração. A CRH Advisory entrega a escrituração do exercício, o Balanço Patrimonial e a DRE, a conversão para reais com memória de cálculo, a apuração do lucro tributável e a assinatura de contador com CRC ativo.
Se a resposta é não, ou se você não sabe qual norma foi usada, vale olhar antes do prazo apertar.
Preencha e a equipe da CRH Advisory retorna em até um dia útil. Você também pode falar pelo WhatsApp ou ligar para (11) 99367-9692.